育休中でも任意整理できる?給付金・復職予定・返済開始の確認点を司法書士が解説
 横濱つきあかり法務事務所
育休中の任意整理は、休業中という理由だけで一律にできなくなるわけではありません。給付金などによる現在の家計と、復職後の収入から返済を続けられるかを確認し、借入先との合意を目指します。
ただし、「復職予定があるから返済開始を必ず待ってもらえる」、「給付金が入れば希望する分割回数になる」とは限りません。任意整理は裁判所の認可ではなく、相手方と任意での話合いによる手続きです。
復職まで借金で生活費を補わなければならない状態なら、任意整理の相談を待つ必要はありません。この記事では、給付金と給与の切替え、返済額の見積り、相談前の準備について解説します。
目次

この記事でわかること
- 育休中に任意整理を検討するときの判断基準
- 給付金の金額と入金時期の確認方法
- 復職後の時短勤務・保育料を含む家計の考え方
- 返済開始や費用について相談すべき事項
- 用意したい資料と別の手続きの検討目安
育休中の任意整理で確認するのは返済の見通し
勤務先に在籍しているだけでは判断できない
育児休業中は、勤務先との雇用関係が続いていても、給与の支給状況が通常と異なることがあります。復職できるかに加え、いつから、どのような働き方で、いくら手取りを得られるかを整理します。
確認するのは、休業前の年収だけではありません。今の生活費、給付の見込み、借入残高、復職後の支出を合わせて、返済を継続できるかを考えます。
和解条件は借入先との話合いで決まる
金融庁の任意整理の説明でも、裁判所を使わず、当事者間で返済方法の合意を図る手続きとされています。そのため、話合いに応じない相手へ、希望条件を一方的に強制することはできません。
将来利息の減免、返済回数、毎月の金額などは、取引内容や相手方の対応によります。「育休中だから特別に長く待ってもらえる」と見込んで、返済予定を立てないようにしましょう。
基本的な流れは、任意整理のメリット・デメリットと手続きをご覧ください。
任意整理のメリット・デメリットと手続き
給付金は「月の収入」と「実際の入金」を分ける
支給決定前の予想額だけで分割の約束をしない
育児休業給付は、要件や申請・審査を経て支給されるもので、誰でも同じ金額を同じ日に受け取るわけではありません。勤務先からの賃金の有無などによっても状況が変わります。
制度や申請先は、厚生労働省の育児休業等給付の案内でも確認できます。支給決定通知書、勤務先からの案内、通帳の入金履歴を整理しておきましょう。
未申請なのか、申請済みで審査中なのか、すでに支給が決まったのかで、見通しの確かさは違います。分からない場合は、勤務先の担当者や申請先へ確認します。
まとまった入金を翌月の返済分として確保する
複数月分の給付が一度に入る場合、入金された月は自由に使えるお金が多いと考えると、翌月の生活費が不足することがあります。
たとえば2か月分の給付金として合計30万円が入る予定なら、家計を検討する際は1か月15万円として考え、入金のない月も含めて資金を残します。これは計算の例であり、実際の給付額や支給間隔を示すものではありません。
借金の返済日と入金予定日がずれる場合は、家賃、食費、光熱費などの支払いと合わせ、日付順の資金繰り表で確認すると整理しやすくなります。
復職後の手取りが増えても返済余力が増えるとは限らない
時短勤務と保育料を織り込む
復職後は、時短勤務で給与が下がる場合があります。保育料、延長保育、通勤、仕事中の食費など、新たな支出も見込む必要があります。
休業前の給与明細をそのまま将来の手取りとして想定せず、勤務条件の通知や勤務先に確認できた見込み額を参考にします。賞与や残業代が不確かな場合、それがなければ払えない計画は慎重に検討しましょう。
家族の負担分も具体化する
配偶者などが家賃や生活費を負担する予定でも、「何とかなる」ではなく、毎月いくらを負担できるか確認します。家族に別のローンや固定支出がある場合、それも家計全体へ反映します。
家族の収入を無断で当てにしたり、家族のカードで返済資金を作ったりしないことが大切です。協力を得る範囲や、家族への説明方法も相談時に整理できます。
無理のない返済額の考え方
仮に、復職後の本人の手取りが月20万円、本人が負担している生活費が15万円、保育関係等が2万円、急な支出への備えが1万円必要なら、手元に残るのは月2万円です。
ここで、任意整理を検討する借金120万円に対して60回の均等分割を想定すると、月2万円の返済額が必要になります。これは、将来利息がかからないという仮定の単純計算ですので、60回の分割和解に対して借入先より合意を得られる保証はありません。
毎月の収入から手元に残るすべての金額を返済へ回す前提で任意整理を考えると、急な子どもの通院や勤務時間の変更による収入減で返済計画が崩れるおそれがあります。また、休業中の給付金から手元に残るお金が月1万円しかないのであれば、復職後に月2万円を払えるという見込みだけでは、現実的な返済に問題が残ります。
「休業中」、「復職直後」、「通常勤務へ戻った後」のそれぞれの収入別で返済可能額の想定をして、どの時期に不足するかを確認しましょう。適切な返済額は、家計と合意可能な条件を合わせて判断します。
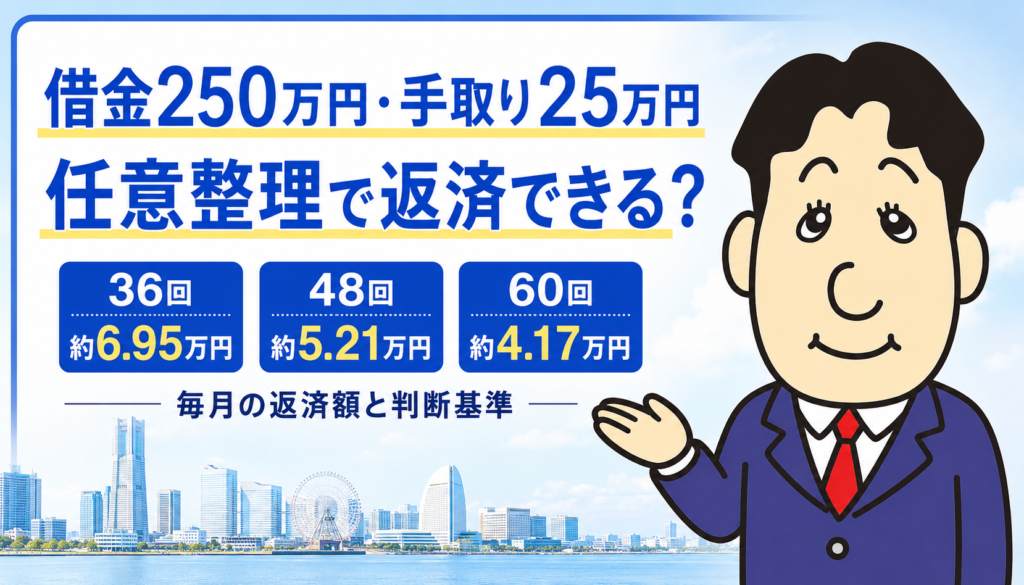
借金250万円・手取り25万円
復職まで返済開始を待ってもらえる?
相談と返済開始の約束は別
相談自体は復職前でもできます。ただし、返済開始時期を復職後まで遅らせる交渉ができるか、どこまで応じてもらえるかは個別に確認が必要です。
復職日が延期になる可能性や、給付の入金が遅れる可能性も隠さず伝えてください。確定していない予定を、確定事項として借入先へ説明することは避けます。
自分の判断だけで支払いを止めない
専門家へ相談したことだけで、従来の支払義務がなくなるわけではありません。依頼後の返済の扱いや口座引落しは、対象債務と方針を確認して対応します。
督促や裁判所からの書類が届いている場合は、記載された期限も共有してください。復職後にまとめて対応しようと、裁判書類を放置しないでください。
費用と相談前の資料を整理する
和解後の返済額だけでなく、事務所へ支払う費用、支払時期、実費や送金手数料の有無も確認します。費用の分割が可能か、返済開始と重なるのかを含め、月ごとの負担を見ます。
最初の相談では、次の資料が役立ちます。すべてそろうまで待たなくても大丈夫です。
- 借入先ごとの残高・返済日・毎月の金額が分かる明細
- 育児休業の期間と復職予定が分かる勤務先の通知
- 給付の申請状況・支給決定通知書・入金履歴
- 休業前の給与明細と、復職後の勤務条件の見込み
- 家賃・保育料などを整理した家計メモ
- 督促状や裁判所からの書類があれば、その一式
任意整理が家計に合わないときは別の方法も比較する
希望する分割条件でも生活費を確保できない場合は、無理に任意整理だけへこだわらないことが大切です。
継続的な収入の見込みがあり、裁判所の手続きによる整理を検討する場合は、産休・育休中の個人再生も選択肢を確認する材料になります。別の手続きへ自動的に移れるわけではなく、それぞれの要件の検討が必要です。
産休・育休中の個人再生

また、支払能力や財産状況によっては、自己破産の仕組みも比較します。
よくある質問
復職するまで相談を待った方がよいですか?
待つ必要はありません。休業中の支払いが苦しい場合は、今と復職後の家計を早めに整理しましょう。相談しただけで手続きの実施が決まるわけではありません。
給付金だけでも任意整理できますか?
給付があることだけでは決まりません。金額・期間・入金時期、復職見込み、生活費、相手方の条件を合わせて判断します。
復職日まで返済を必ず待ってもらえますか?
保証はできません。開始時期は相手方との合意が必要で、本人の希望だけでは決められません。
時短勤務の予定は伝えるべきですか?
はい。手取りや支出が変わる重要な事情です。休業前の収入へ完全に戻る前提で計画を作らないようにします。
家族や勤務先へ知られずにできますか?
知られないことは保証できません。連絡方法、書類、家計の協力、借入先や勤務先との関係を確認し、情報が伝わる可能性を整理します。
まとめ
育休中でも、任意整理の相談はできます。給付金の実際の入金と、復職後の手取り・保育料を分けて確認し、続けられる返済額と開始時期を検討しましょう。
復職予定だけを頼りに返済を約束したり、追加借入れで不足を埋めたりする前に、資料と家計メモを用意して相談することが次の一歩です。
ひとりで抱えず、まずはお話をお聞かせください
何から始めればよいか分からなくても大丈夫です。
横濱つきあかり法務事務所が、お話を丁寧に伺いながら状況を整理し、ご状況にあった解決方法を一緒に考えます。
「相談するほどのことか分からない」という段階でも構いません。
LINE・お電話・お問い合わせフォームから、どうぞお気軽にご相談ください。
借金のお悩みを無料相談する

🖋この記事の監修者
司法書士・行政書士 小林信之介
横濱つきあかり法務事務所
借金問題(債務整理)・相続手続きなどを中心に対応しています。
\ 最新情報をチェック /